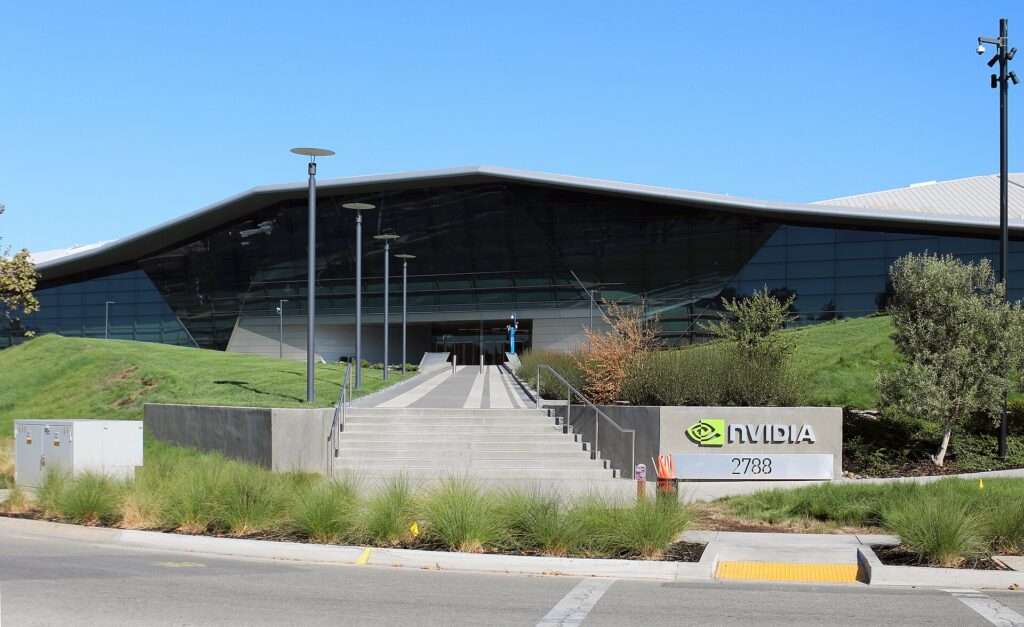
No dia 29 de outubro de 2025, a empresa projetista de unidades de processamento gráfico (GPU, na sigla em inglês) Nvidia, atingiu uma marca tão histórica quanto surreal, tornando-se a primeira companhia a alcançar US$5 trilhões em valor de mercado. A título de comparação, a cifra supera não apenas o produto interno bruto (PIB, a soma de todas as riquezas produzidas) de países ricos como o Brasil (estimado em US$2,27 trilhões em 2025 segundo o Banco Mundial), mas também de potências imperialistas de primeiro escalão como a França (US$3,36 trilhões), o Reino Unido (US$4 trilhões) e Japão (US$4,53 trilhões). O motivo de tanto exagero é o novo frenesi que domina o mercado financeiro: a inteligência artificial (IA).
O espanto em torno da nova tecnologia não ocorreu por acaso. Ao redigir textos sofisticados em segundos, conceber códigos de programação funcionais e processar linguagem humana com fluidez inédita, as ferramentas generativas despertaram a sensação imediata de uma revolução produtiva iminente. O deslumbramento vendeu a promessa de ganhos históricos na produtividade do trabalho, desencadeando um entusiasmo comparável apenas à explosão da internet comercial na década de 1990 (sobre a qual falaremos mais tarde). Toda essa capacidade técnica, contudo, exigiu um suporte material muito específico para se sustentar.
Com a estreia da primeira ferramenta de IA, o ChatGPT em 2022, a Nvidia viu seus papéis aumentarem de preço doze vezes. A princípio, a valorização se justifica pelo fato de a companhia deter o monopólio da infraestrutura fundamental para o avanço das IAs.
Os modelos de inteligência artificial aprendem processando um volume colossal de dados por meio de operações matemáticas simultâneas. Enquanto os processadores comuns foram projetados para executar tarefas complexas em sequência — uma após a outra —, os chips gráficos da Nvidia possuem milhares de núcleos menores, capazes de realizar milhões de cálculos no mesmo instante, funcionando como uma imensa linha de produção em que todo o trabalho é dividido e concluído paralelamente.
Somado a isso, a empresa desenvolveu um sistema operacional próprio que integra perfeitamente essas peças aos programas de pesquisa mundiais, garantindo a velocidade e a escala física necessárias para que a tecnologia funcione. Dessa forma, a escalada acionária estaria justificada pela expansão da inteligência artificial e todo o entusiasmo com a novidade técnica. Além, é claro, do fato de a empresa norte-americana fornecer a infra-estrutura fundamental para o crescimento da IA.
O entusiasmo é tamanho que meros três meses antes de atingir a marca histórica, a própria Nvidia já produzira um assombro ao atingir US$4 trilhões em valor. Mas o que isso significa?
Em primeiro lugar, o valor de mercado de uma empresa na bolsa de valores representa o preço total atribuído a ela pelo mercado financeiro em determinado momento. Esse “preço” é obtido pela multiplicação da cotação atual de uma única ação pelo número total de ações que a companhia possui em circulação.
Essa métrica indica quanto custaria, em tese, comprar 100% das ações da companhia pelo preço vigente, servindo como o principal termômetro para dimensionar o porte corporativo de um negócio e compará-lo com seus concorrentes no mercado de capitais. Como, porém, se dimensiona o valor das ações de uma empresa?
Em condições normais, o preço de uma ação é dimensionado pela capacidade que a empresa tem de gerar retorno financeiro a quem investe nela, já que as pessoas compram esses papéis com o objetivo primordial de se tornarem sócias do negócio e terem direito a uma fatia dos seus lucros — seja por meio do recebimento de dividendos distribuídos periodicamente, seja pela valorização das suas cotas à medida que o patrimônio corporativo cresce. Por essa razão, a referência natural de um valor de mercado saudável sempre esteve diretamente amarrada ao lucro líquido real: o investidor pondera quanto a empresa de fato coloca no bolso após quitar todos os seus custos e aceita pagar um múltiplo razoável sobre esse ganho tangível.
No caso da Nvidia, atingir a marca de US$5 trilhões não significa que a companhia possua essa montanha de dinheiro guardada no cofre e nem que suas instalações e patentes somem esse patrimônio material ou que ela tenha faturado esse montante. Significa estritamente que a multiplicação de todas as suas ações em circulação pela cotação negociada na bolsa naquele momento totalizou essa quantia. Dado que em 2025 o lucro da companhia atingiu US$120 bilhões (“Nvidia revela receita recorde de US$ 68 bi no 4º trimestre de 2025“, Felipe Vitor Vidal Neri, tecmundo, 26/2/2026), se um hipotético investidor comprasse todas as ações da Nvidia, seriam necessários inacreditáveis 41 anos e 8 meses para que o investimento fosse recuperado.
Essa conta, aliás, já parte de pressupostos impossíveis na vida real. Supõe que a empresa não gastará absolutamente nada durante quase meio século e que seu lucro anual ficará congelado nesse patamar extraordinário para sempre, imune a crises econômicas, guerras (comerciais ou militares) e ao surgimento de uma concorrência.
Ainda, lucrar US$120 bilhões sobre um valor de US$5 trilhões representa um retorno operacional de míseros 2,4% ao ano sobre o capital alocado. Trata-se de um rendimento inferior à metade do que pagam hoje os títulos públicos do Tesouro norte-americano — considerados os investimentos mais seguros do planeta —, que rendem cerca de 5% ao ano (“EUA pagam maior juro em 25 anos para financiar dívida sob Trump“, Ernesto Neves, Veja, 14/8/2026) sem qualquer risco.
Do ponto de vista puramente lógico, ninguém com tal capital compraria uma empresa para receber menos do que ganharia deixando o dinheiro aplicado em títulos públicos, a não ser que haja outro motor por trás dessa decisão.
Essa motivação existe: é a pura especulação com a valorização dos papéis. Nesse mecanismo, o comprador não adquire ações interessado nos dividendos ou na capacidade concreta da companhia de remunerar o capital investido, mas na perspectiva estrita de repassá-las por um preço ainda mais elevado no pregão. A cotação da ação, portanto, descola inteiramente dos fundamentos materiais do negócio e passa a se sustentar na aposta de que sempre haverá outro participante no mercado disposto a pagar mais caro na expectativa de revendê-la logo adiante.
É exatamente aí que se revela a mecânica de uma bolha. Ninguém aceita pagar uma fortuna esperando mais de quarenta anos para reaver o capital. Isso só acontece devido a uma aposta: que a demanda pela tecnologia vai explodir de forma ininterrupta, multiplicando os ganhos da companhia para tentar encurtar esse abismo de tempo.
Para que essa conta fizesse algum sentido na prática, contudo, a Nvidia precisaria multiplicar seus lucros atuais até atingir patamares jamais vistos na história humana, exigindo que o mundo continuasse comprando seus chips caríssimos em escala cada vez mais alucinada. Ocorre que essa corrida desenfreada esbarra na realidade material: faltam usinas e linhas de transmissão para abastecer a voracidade energética de tantos novos centros de dados, a fabricação de semicondutores tem limites físicos de produção e, acima de tudo, as corporações que compram esses componentes aos milhares hoje operam no vermelho, sem conseguir convencer a sociedade a pagar caro por ferramentas de inteligência artificial.
A essa barreira física soma-se uma vulnerabilidade política cada vez mais impactante. A Nvidia não fabrica absolutamente nada do que vende.
O que a companhia faz é apenas projetar a GPU. Seu trabalho consiste em desenvolver a arquitetura dos circuitos integrados, sem no entanto fabricá-los.
Assim como ocorre com mais de 90% dos chips mais avançados do mundo, a produção de suas GPUs está concentrada nas fábricas da TSMC (Taiwan Semiconductor Manufacturing Company), localizadas na província chinesa de Taiuã. Essa dependência coloca toda a infraestrutura dedicada às IAs sob a ameaça de um choque político imediato.
A ilha de Taiuã pertence historicamente e de direito à China, mas permanece sob o controle do imperialismo norte-americano, que tenta usar a província insular como ariete em sua crescente ofensiva contra os chineses. Qualquer passo concreto da República Popular para defender a soberania nacional sobre a sua ilha teria como uma das principais e mais imediatas consequências atingir as linhas de montagem da TSMC. Da noite para o dia, os chineses poderiam congelar o fornecimento mundial de chips com muita facilidade e, assim, implodir a base material sobre a qual se apoia o setor de IAs.
Todas as sucessivas provocações dos Estados Unidos no extremo oriente indicam que, em algum momento, uma guerra de grandes proporções entre o imperialismo e a China vai estourar, o que torna a ocupação de Taiuã um desfecho plenamente plausível, em um futuro não muito distante inclusive. A conjuntura política geral coloca, portanto, a fortuna movimentada pelas IAs sob bases ainda mais frágeis.
Picaretas
O que sustenta as cotações nas alturas, fica claro, não é o dinheiro que a Nvidia coloca nos cofres hoje e nem os dividendos que paga aos sócios, mas a pura especulação. Os títulos são comprados na esperança de serem repassados logo adiante por um preço ainda maior ao próximo comprador na bolsa de valores. E aí o perigo da bolha fica ainda pior.
Diz um ditado norte-americano que “na corrida do ouro, ganhou dinheiro quem vendeu pás e picaretas”. Se a Nvidia é a grande fornecedora de “picaretas” dessa nova corrida do ouro, as empresas que estão no terreno escavando operam em um cenário de terra arrasada. O caso mais emblemático é justamente o da OpenAI, a criadora do ChatGPT e principal vitrine de toda a euforia em torno da inteligência artificial.
Os números reais da OpenAI, porém, ilustram com exatidão esse descompasso contábil. Documentos financeiros internos obtidos pelo jornal norte-americano The New York Times e repercutidos pela imprensa econômica internacional (“OpenAI Is Growing Fast and Burning Through Piles of Money“, Mike Isaac e Erin Griffith, The New York Times, 27/9/2024):
“A receita mensal da OpenAI atingiu US$300 milhões em agosto, um aumento de 1.700% desde o início de 2023, e a empresa espera um faturamento anual de cerca de US$3,7 bilhões neste ano, de acordo com documentos financeiros analisados pelo The New York Times. A OpenAI estima que sua receita disparará para US$11,6 bilhões no próximo ano.
No entanto, ela espera ter um prejuízo de cerca de US$5 bilhões este ano após arcar com os custos relacionados à operação de seus serviços e outras despesas, como salários dos funcionários e aluguel de escritórios, de acordo com uma análise feita por um profissional da área financeira que também examinou os documentos. Esses números não incluem o pagamento de remuneração baseada em ações aos funcionários, entre várias despesas significativas que não foram totalmente explicadas nos documentos.”
A reportagem de The New York Times revela ainda que, embora o ChatGPT ostente uma base de quase 350 milhões de usuários ativos por mês, apenas cerca de 11 milhões pagam a assinatura individual de US$20, somados a pouco mais de 1 milhão de licenças corporativas — o que significa que menos de 5% de todo o público financia o serviço, enquanto mais de 95% consomem capacidade de processamento de forma inteiramente gratuita. Essa base restrita de pagantes gera uma receita anualizada próxima de US$3,7 bilhões a US$4 bilhões, quantia que é completamente tragada pelos custos astronômicos de aluguel de servidores em nuvem e treinamento de novos sistemas, que ultrapassam US$7 bilhões anuais.
Em 2025, o que já era ruim ficou ainda pior. A OpenAI registrou um prejuízo líquido de aproximadamente US$38,5 bilhões (“OpenAI 2025 financials leaked: $38.5B loss ahead of IPO“, Cris Tolomia, Quartz., 16/6/2026). A matéria do sítio norte-americano de finanças continua dando detalhes sobre o tamanho do rombo que merecem uma análise mais atenta:
“A OpenAI registrou um prejuízo de US$38,5 bilhões em 2025, de acordo com documentos financeiros auditados obtidos pelo blogueiro Ed Zitron e verificados de forma independente pelo Financial Times, no momento em que a companhia avança rumo à abertura de seu capital na bolsa de valores.
Os documentos mostram que a receita atingiu US$13,07 bilhões em 2025, mais do que triplicando frente aos US$3,7 bilhões registrados em 2024. Os custos e despesas totais somaram US$34 bilhões, impulsionados por US$19,18 bilhões em gastos com pesquisa e desenvolvimento e US$5,73 bilhões em vendas e marketing. O prejuízo operacional de 2025 foi de US$20,92 bilhões. O prejuízo líquido total ampliou-se para US$38,5 bilhões após a contabilização de encargos ligados à conversão da OpenAI de uma organização sem fins lucrativos para uma entidade com fins lucrativos, manobra que gerou uma perda contábil de US$41,55 bilhões.”
Basicamente, a iniciativa da OpenAI de abrir seu capital na bolsa de valores acabou escancarando a inviabilidade financeira de sua própria operação. Em 2025, para fazer sua receita triplicar e atingir US$13,07 bilhões, a companhia foi forçada a elevar seus custos operacionais para mais de US$34 bilhões, registrando um prejuízo operacional direto de US$20,92 bilhões.
A essa sangria somou-se a própria manobra societária para viabilizar o negócio. A conversão jurídica da antiga entidade sem fins lucrativos em uma corporação comercial tradicional gerou uma perda contábil de US$41,55 bilhões com a reavaliação de títulos de dívida e passivos com investidores, empurrando o prejuízo líquido anual para o patamar recorde de US$38,5 bilhões. Embora esse encargo burocrático seja pontual e não volte a pesar nos balanços seguintes, o desastre concreto permanece inalterado para 2026. A empresa continua queimando mais de dois dólares e meio em processamento, servidores e pesquisas para cada dólar que consegue arrecadar, permanecendo inteiramente refém de sucessivas injeções de capital privado para não quebrar antes de alcançar o pregão de ações.
A raiz desse buraco contábil decorre da própria estrutura da tecnologia. No modelo tradicional da indústria de computação, desenvolver um programa custa caro, mas distribuí-lo para milhões de usuários (custo marginal) é próximo de nada. Com a inteligência artificial generativa, no entanto, ocorre o contrário: cada pergunta respondida exige processamento pesado, gasto massivo de eletricidade e desgaste contínuo de chips caríssimos.
Cobrar uma assinatura mensal de US$20 de um usuário que consome dezenas ou centenas de dólares em processamento computacional cria um paradoxo financeiro insustentável. Ao contrário do que prevê a lógica elementar de qualquer negócio produtivo, o crescimento da OpenAI não gera ganhos de escala para torná-la rentável: quanto mais usuários a ferramenta atrai, mais dinheiro a corporação é obrigada a queimar para atender à demanda.
No quadro maior, porém, o que já é ruim fica ainda pior quando se verifica o comportamento das demais empresas que compõem o chamado “ecossistema” das IAs.
Economia circular
A pergunta evidente diante desse abismo financeiro é quem banca essa conta e com qual objetivo? É nesse ponto que entra em cena a engrenagem mais artificial de todo esse ciclo econômico: as gigantes da tecnologia e o esquema de financiamento circular.
A Microsoft, por exemplo, injetou mais de US$13 bilhões na OpenAI (“The rise of OpenAI and Microsoft’s $13 billion bet on the AI startup“, Magdalena Petrova, CNBC, 10/8/2024). Esse dinheiro, contudo, nunca chegou a sair de fato da gigante monopolista norte-americana. Em termos contratuais, a maior parte desse montante entrou na OpenAI como crédito exclusivo para o uso do Azure, a plataforma de computação em nuvem da própria Microsoft.
Na prática, o capital realiza uma viagem de ida e volta sem gerar valor real na economia. A Microsoft transfere recursos para a OpenAI, a OpenAI devolve esse mesmo dinheiro para a Microsoft para pagar pelo aluguel de servidores abastecidos com chips da Nvidia, e a Microsoft contabiliza a operação em seus balanços como receita legítima de computação em nuvem. A imprensa econômica e os jornais celebram o crescimento do faturamento das corporações, omitindo que se trata de uma manobra contábil para alimentar balanços e sustentar a alta das ações nas bolsas de valores.
A mesma engenharia financeira repete-se entre as demais gigantes. Tanto a Amazon quanto a Alphabet (controladora do Google) despejaram outros bilhões de dólares na Anthropic — principal concorrente da OpenAI e desenvolvedora do assistente Claude — sob exigências idênticas de contratação de seus próprios serviços de processamento em nuvem. O capital circula em circuito fechado entre meia dúzia de monopólios digitais, gerando números inflados enquanto as ferramentas continuam sem encontrar clientes reais dispostos a pagar o custo real da tecnologia na ponta final.
O fosso entre o dinheiro gasto e o retorno obtido acabou admitido pelas próprias instituições financeiras de Wall Street, sede da bolsa de valores de Nova Iorque. Em um relatório que causou forte ruído no mercado financeiro (“Gen AI: Too Much Spend, Too Little Benefit?“, Jim Covello, 24/6/2024), analistas do banco de investimento Goldman Sachs constataram que as empresas de tecnologia estavam a caminho de queimar mais de US$1 trilhão em despesas de capitalização em infraestrutura, sem que houvesse qualquer aplicação econômica capaz de remunerar essa montanha de recursos. Diz o relatório:
“A promessa da tecnologia de IA generativa de transformar empresas, indústrias e sociedades continua a ser propagandeada, levando gigantes da tecnologia, outras companhias e serviços públicos a gastarem uma estimativa de cerca de US$1 trilhão em despesas de capital (capex) nos próximos anos, incluindo investimentos significativos em centros de dados, chips, outras infraestruturas de IA e na rede elétrica. No entanto, esses gastos têm pouco a mostrar até agora, além de relatos de ganhos de eficiência entre programadores. E até mesmo as ações da empresa que mais colheu benefícios até o momento — a Nvidia — sofreram forte correção. Perguntamos a especialistas da indústria e da economia se esse gasto colossal algum dia se pagará em termos de benefícios e retornos da IA, e exploramos as implicações para economias, empresas e mercados, caso ele se pague ou não (grifos nossos).”
Chefe global de pesquisa em ações do Goldman Sachs, Jim Covello desmonta a premissa de que trocar trabalhadores humanos baratos por tecnologia de ponta caríssima faça sentido econômico e continua o artigo destacando:
“Estimamos que a construção da infraestrutura de IA custará mais de US$1 trilhão apenas nos próximos anos, o que inclui gastos com centros de dados, serviços públicos e aplicativos. Portanto, a pergunta crucial é: que problema de US$1 trilhão a IA vai resolver? Substituir empregos de baixos salários por tecnologia tremendamente onerosa é basicamente o oposto das transições tecnológicas anteriores que testemunhei em meus trinta anos acompanhando de perto a indústria de tecnologia.
Muitos tentam comparar a IA hoje aos primórdios da internet. Mas, mesmo em sua infância, a internet era uma solução tecnológica de baixo custo, que permitiu ao comércio eletrônico substituir soluções tradicionais muito caras. A Amazon conseguia vender livros a um custo menor do que a Barnes & Noble [a maior livraria varejista dos Estados Unidos] porque não precisava sustentar lojas físicas custosas. Três décadas depois, a Web 2.0 continua fornecendo soluções mais baratas que desbancam alternativas mais caras, como a Uber substituindo os serviços de limusine. Embora a discussão sobre se a tecnologia de IA algum dia entregará a promessa que entusiasma tanta gente hoje seja certamente discutível, o ponto incontestável é que a tecnologia de IA é excepcionalmente cara e, para justificar esses custos, ela precisaria ser capaz de resolver problemas complexos — algo para o qual ela não foi concebida.”
Covello rebate também o argumento de que os custos dos chips e modelos cairão sozinhos com o tempo:
“A ideia de que a tecnologia normalmente começa cara antes de se tornar mais barata é puro revisionismo histórico. O comércio eletrônico, como acabamos de discutir, foi mais barato desde o primeiro dia, e não dez anos depois […]. Passados dezoito meses da apresentação da inteligência artificial generativa ao mundo, nenhuma aplicação verdadeiramente transformadora — e muito menos viável em termos de custo-benefício — foi encontrada.”
Entrevistado na mesma publicação, o economista e professor do MIT Daron Acemoglu dimensiona friamente em dados a margem de atuação real da IA na produção concreta:
“Muitas tarefas que os seres humanos realizam atualmente, por exemplo nas áreas de transporte, manufatura, mineração, etc., são multifacetadas e exigem interação com o mundo real, algo que a IA não será capaz de melhorar materialmente tão cedo […]. Se apenas 23% das tarefas expostas tiverem custo-benefício viável para serem automatizadas dentro dos próximos dez anos, isso sugere que apenas 4,6% de todas as tarefas serão impactadas pela IA. […] Isso se traduz aproximadamente em um impacto de meros 0,9% no PIB ao longo de uma década.”
A matemática do retorno financeiro simplesmente não fecha. Cálculos elaborados pela empresa de capital de risco Sequoia Capital apontaram que, para pagar toda a infraestrutura computacional encomendada à Nvidia, o setor de inteligência artificial precisaria faturar cerca de US$600 bilhões anuais (“AI’s $600B Question“, David Cahn, Sequoia Capital, 20/6/2024). O faturamento somado de todas as ferramentas de IA generativa existentes, no entanto, mal arranha uma fração dessa exigência, revelando um buraco financeiro de centenas de bilhões de dólares que se aprofunda a cada novo balanço corporativo.
A distorção típica que dá origem a uma bolha surge precisamente quando a âncora material para o preço das ações se rompe. As cotações deixam de responder aos resultados contábeis do presente e disparam impulsionadas apenas por promessas mirabolantes sobre lucros monumentais em um amanhã incerto, fazendo o mercado pagar fortunas por companhias que não geram receita nem lucro suficientes para justificar o preço que lhes foi atribuído. Parece estranho, mas o capitalismo conhece esse fenômeno e muitos leitores devem se lembrar de quando uma em especial estourou.
A crise das ‘ponto com’
O cenário é uma repetição quase exata do que ocorreu na virada dos anos 2000 com a Cisco Systems durante a bolha das chamadas empresas “ponto com”. Na época, os jornais celebravam a fabricante de roteadores como a aposta mais segura da revolução digital, pois ela fornecia as peças físicas que erguiam a infraestrutura da internet, o que a transformou brevemente na companhia mais valiosa do mundo.
A ilusão atingiu seu topo em 27 de março de 2000, quando a Cisco Systems tornou-se a companhia mais valiosa do mundo, avaliada em US$555 bilhões, com suas ações cotadas a US$80,06 na Nasdaq (a bolsa de valores norte-americana onde se concentram as ações das principais empresas de tecnologia). Naquele momento, analistas do mercado financeiro afirmavam que a infraestrutura de roteadores e cabos continuaria crescendo sem freio para abastecer a expansão da rede mundial. Menos de 14 meses depois, no entanto, a situação mudou de maneira muito dramática.
Quando as primeiras empresas virtuais queimaram todo o dinheiro dos investidores sem gerar faturamento e cancelaram a compra de novos aparelhos, a miragem desabou: as ações da Cisco despencaram quase 90%. Em 8 de maio de 2001, a direção da Cisco foi forçada a anunciar uma perda contábil recorde de US$2,25 bilhões em equipamentos acumulados nos depósitos e o corte de 8,5 mil postos de trabalho. O artigo Cisco’s $2.25 billion mea culpa, publicado no portal de notícias referentes ao mundo digital Cnet em 10 de maio de 2001 dá uma dimensão do choque:
“Na terça-feira, a gigante de equipamentos de rede revelou os detalhes chocantes por trás de sua surpreendente baixa contábil de US$ 2,25 bilhões em estoques no terceiro trimestre, admitindo, na prática, que também havia sido levada pelo frenesi da Internet que, em seu auge, conferiu à empresa a maior capitalização de mercado da história de Wall Street.”
A matéria prossegue informando as ações da companhia (que chegaram a custar mais de 80 dólares) “caíram US$1,25, ou 6%, fechando cotadas a US$19,13 ao final do pregão”. O pregão em questão era o do dia 9, dia seguinte ao anúncio do primeiro prejuízo da trimestral da história da companhia, desde a abertura de suas ações no mercado financeiro. A matéria prossegue:
“Para acompanhar o ritmo frenético de encomendas de equipamentos de rede durante o auge da internet em meados e no final dos anos 1990, a Cisco fez grandes pedidos de chips de comunicação, lasers ópticos e placas de montagem aos seus fornecedores.
No entanto, a combinação nefasta entre o colapso das pontocom e a deterioração das condições econômicas nos Estados Unidos e no exterior acabou alcançando a maior fabricante de equipamentos de rede do mundo, fazendo com que as vendas despencassem a um ritmo espantoso e deixando a Cisco com bilhões de dólares em aparelhos e materiais que ela não conseguiu vender e provavelmente não conseguirá nos próximos 12 meses.”
A sangria nos livros contábeis refletiu-se de imediato no pregão, mas ainda não era o fundo do poço, apenas o começo. Em 8 de outubro de 2002, os papéis da Cisco despencaram para a marca de US$8,12 por ação.
Em menos de trinta meses, o valor de mercado da corporação encolheu para cerca de US$60 bilhões, acumulando um colapso brutal de 89,8% e varrendo centenas de bilhões de dólares do mercado de capitais. Os lucros secaram e o mercado descobriu que havia montado uma infraestrutura trilionária para promessas que a economia real simplesmente não conseguia bancar.
A crise da Cisco, porém, foi precedida pelo estouro de outra bolha: a das “ponto com”. Surgida com a expansão da internet nos anos 1990, as empresas digitais eram chamadas de “ponto com” porque baseavam seus negócios no ambiente virtual, a partir do domínio comercial “.com”. Frequentemente, tais companhias anexavam essa terminação ao próprio nome, como tática para atrair o capital financeiro que disputava qualquer aposta ligada à internet.
O ponto de partida dessa corrida foi a estreia da Netscape na Nasdaq em 9 de agosto de 1995. Fundada apenas quinze meses antes, a companhia era a desenvolvedora do Netscape Navigator, o primeiro navegador a se popularizar em massa, permitindo que usuários comuns navegassem visualmente pelas páginas da internet em vez de digitarem comandos de texto complexos.
Embora operasse no vermelho e nunca tivesse registrado um único centavo de lucro, a empresa protagonizou um frenesi inédito na bolsa. Suas ações, precificadas a US$28 na véspera, bateram US$74,75 no pregão e fecharam o dia a US$58,25. Em uma única tarde, uma corporação deficitária e sem modelo de negócios consolidado passou a valer quase US$3 bilhões no mercado financeiro (“With Internet Cachet, Not Profit, A New Stock Is Wall St.’s Darling“, Laurence Zuckerman, The New York Times, 10/8/1995).
“Uma empresa com apenas 15 meses de existência e que nunca deu um centavo de lucro teve ontem uma das estreias mais impressionantes da história de Wall Street, à medida que investidores correram para despejar seu dinheiro no ciberespaço.” Assim começava a matéria supracitada do New York Times que continuava trazendo informações e lições para os dias de hoje:
“A Netscape Communications Corporation tornou-se a mais recente — e mais cobiçada — companhia do setor de internet a listar ações nas bolsas de valores norte-americanas. As ações da Netscape, que haviam sido precificadas a US$28 antes do início das negociações às 11h, abriram muito mais alto: a US$71. Os papéis logo dispararam para até US$74,75. Ao meio-dia, gestores de grandes fundos e outros investidores institucionais afortunados o bastante para entrar no preço de lançamento já podiam embolsar um lucro superior a 150% e sair para almoçar.
Mas ainda restou muita movimentação para outros investidores, alguns dos quais acumularam perdas ao longo de uma tarde de compras e vendas frenéticas. De fato, muitas das 5,75 milhões de ações disponíveis — 13% do total de ações em circulação — mudaram de mãos mais de uma vez no dia de ontem. O volume negociado na Nasdaq atingiu 13,88 milhões de ações no momento em que o sino de encerramento soou. A cotação das ações da Netscape encerrou o dia a US$58,25 cada, uma valorização de US$30,25 em relação ao preço da oferta inicial (grifos nossos).
(…)
De todas as ações ligadas à internet, a Netscape, sediada em Mountain View, Califórnia, é vista como a escolha principal dos investidores porque seu navegador Netscape Navigator detém estimados 75% do mercado.
Ao distribuir o Netscape Navigator gratuitamente para usuários individuais, mas cobrar de empresas que usam o software para criar e manter sites, a Netscape agiu agressivamente para se estabelecer como o padrão da indústria. Se for bem-sucedida, os investidores esperam que um dia ela possa extrair lucros quase monopolistas, da mesma forma que a Microsoft domina o mercado de sistemas operacionais.”
A partir daquele momento, o mercado abandonou os critérios elementares de rentabilidade. Como as corporações virtuais não davam lucro — e a maioria nem sequer gerava receita —, analistas e investidores passaram a justificar as cotações nas alturas por meio de indicadores alternativos, medindo o “sucesso” pelo número de visitantes, “visualizações de página” (pageviews) e cliques.
O exemplo mais escandaloso da queima descontrolada de recursos em miragens comerciais foi o da Pets.com. Fundada no final de 1998 para vender ração e artigos para animais domésticos pela internet, a empresa levantou US$82,5 milhões em sua estreia na Nasdaq em 11 de fevereiro de 2000. O modelo de negócios, contudo, desafiava a aritmética mais elementar: a companhia vendia produtos por cerca de um terço a menos do que o custo pago aos fornecedores e oferecia frete gratuito para entregar sacos pesados de comida de cachorro, operando no prejuízo a cada venda realizada. Para mascarar a inviabilidade da operação e inflar métricas de visibilidade, torrou US$11,8 milhões em propaganda em apenas um trimestre — incluindo mais de US$1,2 milhão em um único anúncio veiculado no intervalo do Super Bowl de 2000. A farsa ruiu em apenas 268 dias: acumulando US$147 milhões em perdas nos três primeiros trimestres daquele ano e sem conseguir novas rodadas de aporte, a diretoria anunciou o encerramento das atividades e a demissão de 255 funcionários em 7 de novembro de 2000 (“Pets.com, Sock Puppet’s Home, Will Close“, John Markoff, The New York Times, 8/11/2000).
Ainda mais devastadora foi a derrocada da Webvan, empresa de entregas de supermercado que incinerou mais de US$800 milhões de fundos de investimento e investidores individuais. Ao abrir seu capital na bolsa em novembro de 1999, seus papéis dispararam a ponto de conferir à companhia uma avaliação de mercado de US$7,9 bilhões, mesmo sem nunca ter registrado um único centavo de lucro. Em vez de testar a adesão da clientela na economia real, a direção assinou contratos bilionários para erguer 26 centros de distribuição hiperautomatizados — galpões faraônicos com esteiras robóticas orçados em até US$40 milhões cada —, além de bancar frotas inteiras de furgões de entrega. Em 9 de julho de 2001, com as encomendas reais cobrindo apenas uma fração da estrutura montada e o caixa completamente esgotado, a Webvan fechou as portas da noite para o dia, demitiu dois mil trabalhadores e entrou em processo de falência com as ações cotadas a humilhantes 6 centavos de dólar (“Webvan delivers its last word: Bankruptcy“, Greg Sandoval, CNET, 9/7/2001).
Comprovando o aforismo de Mário de Andrade sobre o apogeu como o princípio da decadência, o ponto de virada definitivo que transformou a euforia especulativa em pânico generalizado ocorreu logo após o índice Nasdaq atingir o seu topo histórico de 5.048,62 pontos, em 10 de março de 2000. O estopim que rasgou o véu da propaganda corporativa foi a publicação, em 20 de março de 2000, da reportagem de capa da revista financeira Barron’s intitulada Burning Up (“Queimando tudo”, em tradução livre), assinada por Jack Willoughby.
Sua investigação analisou os balanços de 207 companhias da internet e expôs, em números frios, que 51 delas ficariam sem nenhum centavo em caixa dentro de no máximo doze meses caso mantivessem o ritmo de queima de capital. A constatação de que a maioria daquelas empresas caminhava a passos largos para a insolvência deflagrou uma debandada dos grandes investidores institucionais, que se acelerou com a condenação da Microsoft por práticas monopolistas pela Justiça norte-americana em 3 de abril e culminou na “Sexta-Feira Negra” de 14 de abril de 2000 — sessão na qual a Nasdaq desabou 9,67% em um único dia e fechou uma perda semanal recorde de 25,3%, selando o colapso do castelo de cartas do setor de tecnologia.
Após a “Sexta-Feira Negra” do ano 2000, o mercado de ações entrou em uma sangria prolongada de trinta meses, marcada por breves repiques técnicos que serviram apenas como armadilhas para investidores desavisados. Em vez de uma recuperação rápida, cada tentativa de alta esbarrava na divulgação de balanços trimestrais repletos de perdas reais, na incapacidade das empresas de internet de gerarem receita e no corte repentino de novas linhas de crédito.
A euforia deu lugar a uma corrida generalizada pela liquidação de ativos. Fundos de capital de risco fecharam as portas para novas emissões na bolsa e os investidores institucionais passaram a despejar no pregão qualquer papel de tecnologia que não apresentasse lucro operacional imediato.
A crise estendeu-se até 9 de outubro de 2002, data em que o índice Nasdaq atingiu o fundo absoluto do poço ao fechar cotado a 1.114,11 pontos — uma derrocada acumulada de 78% em relação ao pico histórico de 5.048,62 pontos registrado em 10 de março de 2000. Foram quase dois anos e meio de contração ininterrupta, durante os quais o setor corporativo testemunhou uma avalanche de falências que começou nas varejistas virtuais (como Pets.com, eToys e Webvan) e terminou por arrastar as gigantes da infraestrutura física e das telecomunicações (como WorldCom, Global Crossing, Lucent e Nortel).
No saldo final da hecatombe, o estouro da bolha varreu aproximadamente US$5 trilhões em valor de mercado das bolsas de valores norte-americanas (“The tech bubble: 5 years later“, Chris Isidore, CNN Money, 9/3/2005). A internet, claro, continuou existindo e não apenas isso, mas revolucionando as comunicações no planeta. Centenas de empresas digitais, no entanto, desapareceram completamente do mapa, deixando milhares de demitidos e uma ruína econômica que logo seria aprofundada pela Grande Recessão de 2008, da qual o mundo nunca se recuperou.
As principais operadoras de rede viram 95% de sua capacidade física de fibra óptica transformar-se em infraestrutura ociosa e desvalorizada. Nem as pás e as picaretas se salvaram.
Mesma coisa?
Em entrevista concedida ao Podcast Canaltech, o estrategista de ações internacionais do BTG Pactual Vítor Melo, defende que o cenário atual não permite caracterizar a febre das IAs como uma bolha, estruturando sua tese em torno do comportamento do mercado e de indicadores contábeis, comparando-os com o colapso das “ponto com” no ano 2000. Diz Melo:
“Um dos pré-requisitos, inclusive, para que uma bolha exista e aconteça é justamente a não antecipação por parte do mercado. Então é até interessante e engraçado você ver de forma tão disseminada já esse comportamento, ou vários noticiários, vários textos falando sobre bolha. Em geral, para que você cumpra um dos pré-requisitos para que de fato tenha uma bolha, você deveria ser pego, como mercado, de surpresa — o que não parece justamente que é o que acontece no momento.”
Engraçado mesmo, no entanto, é um economista se valer desse tipo de argumento simplório. A leitura mais atenta do trecho destacado do artigo With Internet Cachet, Not Profit, A New Stock Is Wall St.’s Darling, tratando da estreia da Netscape na bolsa de valores desmascara o quão errada está a consideração do economista do banco BTG.
A supracitada reportagem de The New York Times publicada em 1995 deixa absolutamente cristalino que ninguém em Wall Street operava por ingenuidade ou foi pego desprevenido. Analistas da própria Standard & Poor’s alertavam abertamente nas páginas do jornal que aquela estreia representava “um perigoso sinal de especulação excessiva” e que havia “uma mania em curso”.
Todos sabiam perfeitamente que a companhia operava no vermelho e nunca havia gerado um único centavo de lucro, mas correram para comprar suas ações movidos pelo único objetivo de enriquecer rapidamente por meio da valorização astronômica dos próprios papéis no pregão — tanto que gestores de grandes fundos embolsaram ganhos de 150% e saíram para almoçar antes mesmo do encerramento das negociações. Longe de depender de um suposto “fator-surpresa”, a característica mais marcante e definidora de qualquer bolha especulativa no capitalismo é precisamente esse comportamento: a corrida frenética em torno de títulos desprovidos de lastro contábil. Os participantes têm plena ciência de que estão diante de uma aposta arriscada, mas continuam inflando as cotações na certeza de que conseguirão repassar esses papéis a um preço ainda mais alto para o próximo comprador antes que a miragem desabe. O que nos traz de volta a 2026.
Os temores que hoje assombram os próprios analistas do sistema financeiro não decorrem de pessimismo abstrato, mas do gigantismo desproporcional que essa pirâmide atingiu. As projeções consolidadas pelo banco Goldman Sachs e por levantamentos da imprensa internacional apontam que os quatro maiores conglomerados do setor — Microsoft, Amazon, Alphabet e Meta — elevaram suas despesas de capital em infraestrutura de processamento para mais de US$400 bilhões em 2025, caminhando para despender cerca de US$725 bilhões em 2026 (“Billions spent and hypothetical returns: the AI boom explained“, The Guardian, 7/6/2026). Toda essa montanha de recursos é descarregada na construção frenética de centros de dados e na compra de chips da Nvidia, enquanto o faturamento gerado pela venda de serviços e programas de inteligência artificial generativa no mundo mal alcança a faixa de US$15 bilhões a US$20 bilhões anuais.
A assimetria é tão violenta que cálculos da gestora de capital de risco Sequoia Capital apontam que o setor precisaria gerar US$600 bilhões anuais em receitas líquidas recorrentes apenas para remunerar a infraestrutura já contratada. Para agravar o risco sistêmico, levantamentos da consultoria Bianco Research revelam que as ações atreladas à febre da inteligência artificial passaram a responder por quase 45% de todo o valor de mercado do índice S&P 500.
Essa hiperconcentração coloca toda a estabilidade das bolsas de valores dos EUA e as reservas financeiras de fundos de pensão na dependência direta de um punhado de monopólios que queimam caixa a taxas insustentáveis, transformando o eventual estouro da bolha em uma ameaça de destruição patrimonial ordens de magnitude superior ao colapso do ano 2000. Em um sistema econômico que ainda não se recuperou do choque da Grande Recessão de 2008, o risco de uma crise global de grandes proporções é imenso.
Uma das maiores e mais influentes consultorias de gestão estratégica e risco financeiro do mundo, a Oliver Wyman pertence ao grupo Marsh McLennan e é o principal braço técnico consultado por bancos centrais (incluindo o Federal Reserve norte-americano e o Banco Central Europeu), órgãos reguladores e os maiores bancos de investimento globais para a realização de testes de estresse, modelagem de solvência e auditoria de vulnerabilidades. Diferente de relatórios de casas de análise voltadas ao varejo ou de projeções otimistas veiculadas na imprensa tradicional por fundos de capital de risco que lucram inflando rodadas de investimento, a Oliver Wyman avalia o mercado pelo prisma da estabilidade sistêmica e do risco de crédito bancário. Vejamos o relatório da consultoria intitulado How An AI Bubble Burst Could Shake Global Financial Markets e publicado em janeiro de 2026:
“As avaliações dos chamados “sete titãs da tecnologia” (as Sete Magníficas: Apple, Microsoft, Amazon, Alphabet, Meta, Nvidia e Tesla), impulsionadas pela IA, aumentaram quase oito vezes (em retorno total) desde janeiro de 2020, de acordo com nossa análise dos dados de mercado, enquanto o restante do índice S&P 500 nem sequer dobrou. E, embora comparações históricas não sejam perfeitas, o valor de mercado atual das Sete Magníficas representa 35% de todo o S&P 500 — o mesmo nível de concentração nas sete principais corporações observado no auge da bolha das pontocom.
Enquanto isso, as necessidades de financiamento para sustentar os investimentos em IA continuam colossais. O JPMorgan estima que mais de US$6 trilhões em recursos serão exigidos entre o momento atual e 2030 para o desenvolvimento de centros de dados voltados à IA, projetos de energia e a cadeia de suprimentos do setor. Uma parcela crescente desse montante está sendo financiada por meio de endividamento, em grande parte alocada em veículos fora do balanço patrimonial (off-balance-sheet), desvinculados do caixa farto dos titãs tecnológicos.”
A constatação da consultoria desmonta qualquer ilusão de equilíbrio macroeconômico. Mais de um terço de toda a capitalização do mercado acionário dos EUA está pendurado no desempenho de apenas sete corporações, reproduzindo com precisão milimétrica a mesma hiperconcentração doentia registrada no auge da crise do ano 2000. Para agravar o quadro, a fatura exigida para erguer essa infraestrutura colossal — estimada em US$6 trilhões até 2030 — já não cabe na geração de caixa livre dos próprios monopólios e passou a ser empurrada para a tomada de dívidas camufladas fora dos balanços oficiais, ressuscitando as mesmas engenharias financeiras obscuras que pavimentaram o colapso bancário de 2008, como lembrado pela consultoria, “a pior ameaça sistêmica desde a Grande Depressão de 1929”.
Destacando também “a instabilidade geopolítica, a fragilidade das cadeias de suprimentos de semicondutores, movimentos de desregulamentação e o endividamento público recorde dos governos”, a Oliver Wyman reforça que “assumir que o cenário macroeconômico externo permanecerá eternamente favorável é uma aposta temerária” e expõe o dado mais estarrecedor sobre o impacto direto dessa miragem na economia real:
“Ambos os cenários demonstram que as consequências de um colapso liderado pela IA seriam brutais. Nos patamares de valorização atuais, um tombo acionário similar ao do início dos anos 2000 destruiria aproximadamente US$33 trilhões em valor de mercado — quantia superior a todo o PIB dos Estados Unidos. O colapso da confiança dos investidores acarretaria cortes imediatos nas despesas de capital em IA, aprofundando a retração do PIB e empurrando a economia para uma recessão histórica (grifos nossos).”
Se o choque das “ponto com” incinerou cerca de US$5 trilhões em riqueza puramente fictícia, o desabamento do castelo de cartas erguido em torno da inteligência artificial ameaça uma destruição patrimonial em escala incomparavelmente mais catastrófica. Com o valor somado do pequeno cartel de monopólios que lidera a corrida — as chamadas “Sete Magníficas” — ultrapassando a marca dos US$18 trilhões em valor de mercado, estimativas de consultorias internacionais e de analistas do mercado de capitais indicam que uma descompressão nos mesmos moldes da crise das “ponto com” (com tombos de 60% a 75% nas ações hipervalorizadas) evaporaria de imediato entre US$10 trilhões e US$15 trilhões apenas nas bolsas de valores norte-americanas.
Não se trataria, portanto, de uma crise restrita ao setor de tecnologia, mas da aniquilação súbita de uma massa de capital superior a todo o PIB dos EUA, que devemos lembrar, é a principal potência imperialista do planeta. Um choque dessa magnitude fatalmente arrastará o sistema financeiro para uma crise de solvência inédita para a atual geração, empurrando a economia mundial para uma recessão de proporções históricas.